

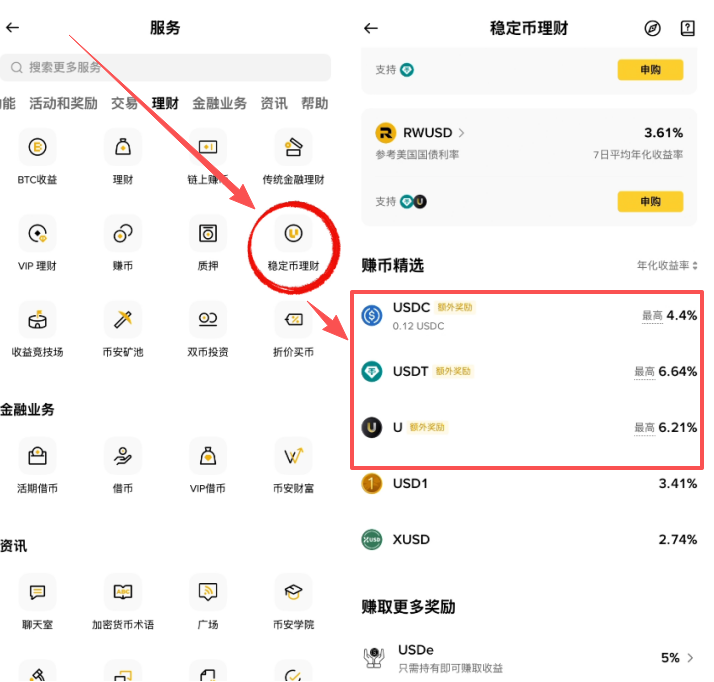
在币安做稳定币理财的时候,我第一次进去也懵了——里面不只有USDT和USDC,还有一个单字母的「U」,年化看起来也挺高。选错了不只少赚钱,背后还可能藏着风险。下面我把这几个选项逐一分析清楚,最后告诉你最优的资金分配方案。
USDT是什么实力?
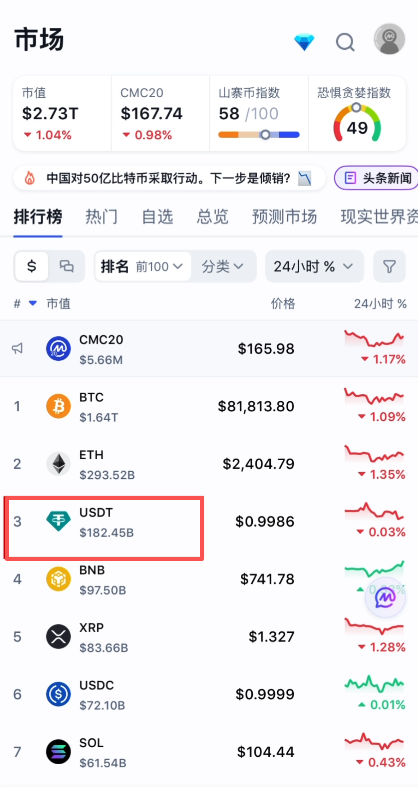
根据第三方数据平台CoinMarketCap的加密货币排名,USDT在全部加密货币里排第三,仅次于BTC和ETH。它的发行方是Tether公司,目前稳居全球稳定币市值第一名。
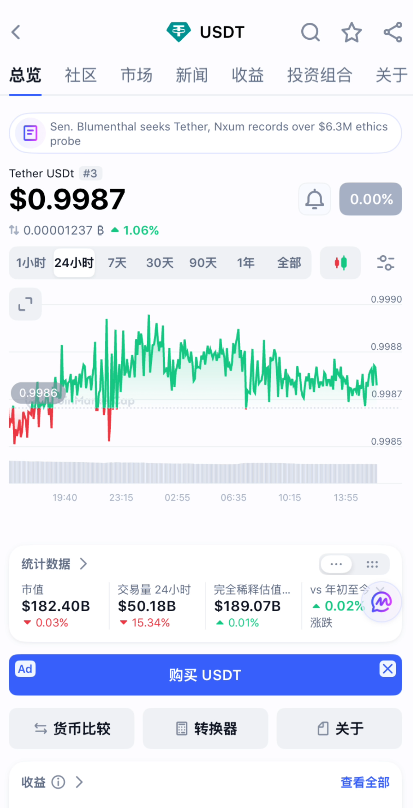
USDT的核心优势有三点:市场流动性最好、几乎支持所有公链、覆盖几乎所有交易对。可以说它是币圈的硬通货,无论你在哪个交易所、做什么操作,基本都离不开USDT。
USDC又是哪路神仙?
USDC同样是正规军,由美国合规金融机构Circle发行,背后还有Coinbase撑腰,市值排名稳坐稳定币第二。
USDC最大的特点是合规性极强,储备资产公开透明,每个月都有审计报告。这让它深受机构投资者和保守型玩家的喜爱。如果你对监管合规比较敏感,USDC是个很稳的选择。
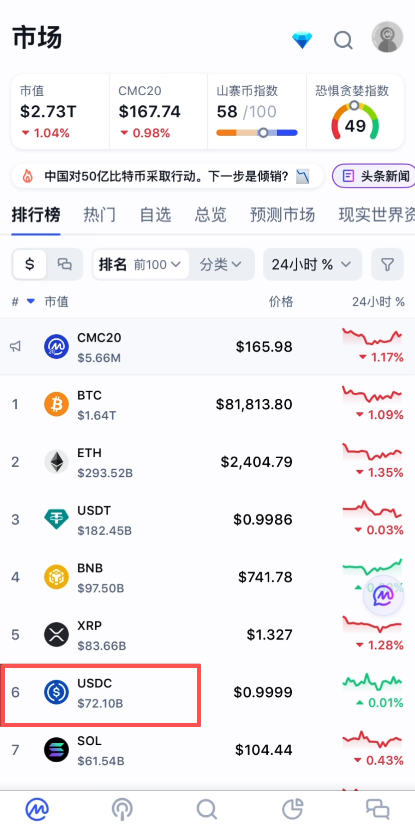
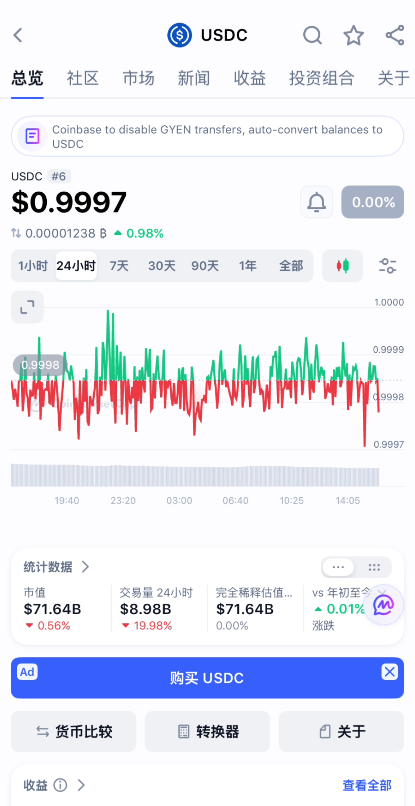
但有一点要清楚:USDT的市值大约是USDC的两倍,在流动性和使用广泛度上,USDT目前仍然领先。
那个单字母U到底是什么?
这个单字母「U」看起来年化挺吸引人,但你去CoinMarketCap一查就发现——它的市值甚至不到USDT的1%。市值这么小,意味着流动性差、知名度低,背后的风险也更难评估。
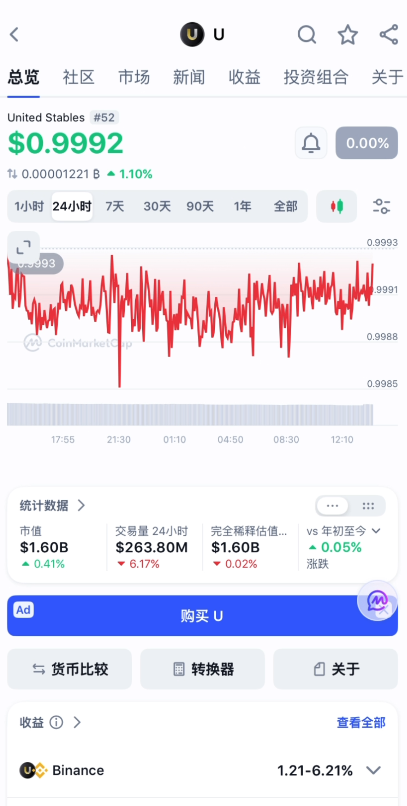
我个人建议:在没有充分了解一个稳定币发行方背景和储备资产情况之前,不要轻易为了高一点点的年化就冲进去。高收益往往对应高风险,稳定币也不例外。
币安对USDT和USDC的活期理财收益怎么样?
币安经常会针对USDT和USDC推出活期赚币的阶梯加息活动,这是它吸引资金的重要手段。
以USDT为例,基础活息加上阶梯奖励,在特定额度内(通常是0到500U这个区间),往往能提供非常不错的综合年化收益。超过这个额度之后,利率会明显下降。
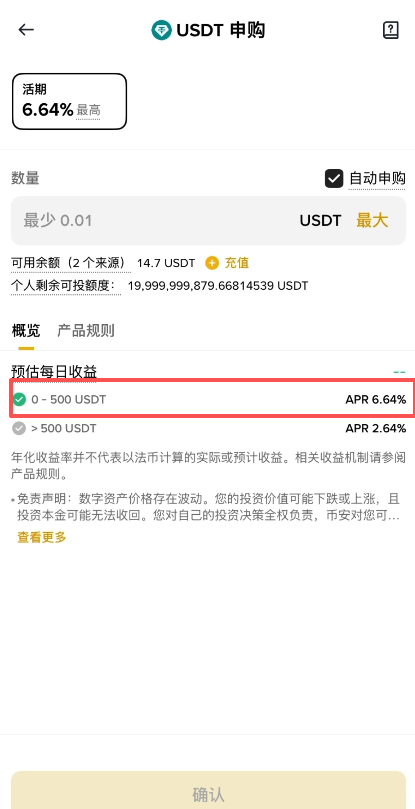
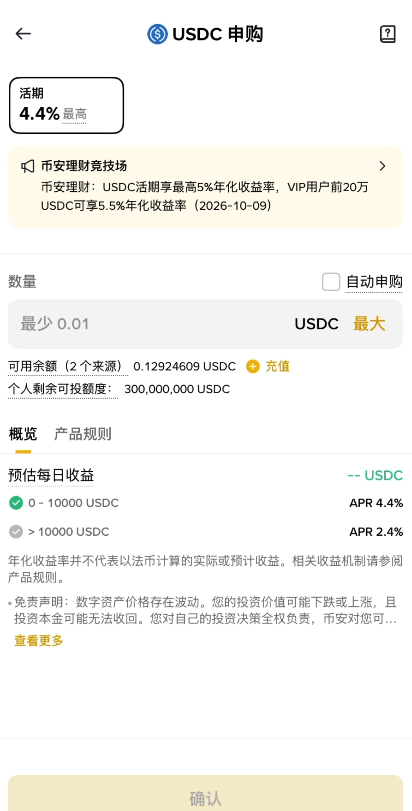
USDC方面,币安为了争夺市场份额,也经常推出USDC专属的高额阶梯奖励,有时候活动力度甚至比USDT还猛。所以两边的活动都值得关注。
USDT和USDC到底选哪个?
其实答案很简单:如果条件允许,两个都要。这不是废话,而是有实际操作逻辑支撑的。
币安的阶梯理财规则是:首个阶梯额度内的补贴收益最高,超过之后收益率会大幅下降。所以你完全可以把资金分两部分来配置:
- 先把USDT的500U投满,吃满USDT高档阶梯的最高补贴收益。
- 剩余部分转去USDC活期理财,拉满USDC的专属福利额度。
这样操作的好处有两个:第一,两边的最高补贴收益都能拿到,整体年化比只存一种更高;第二,资金分散在两个稳定币里,还能顺便对冲单一稳定币的平台风险或政策风险。毕竟谁也说不准哪天某个稳定币突然出问题,鸡蛋别放一个篮子里。
注册币安有手续费返现吗?
如果你在加密货币交易所买卖数字货币时还没有手续费优惠,可以通过推荐链接注册,享受长期返现:
1、币安(Binance):通过专属链接注册,可获得20%手续费返现。
币安:https://www.binance.com/zh-TC/join?ref=XC246CTG
2、欧易(OKX):通过专属链接注册,同样可获得20%手续费返现。
欧易:https://www.okx.com/join/41322075
3、Gate.io(大门交易所):通过专属链接注册,返现力度最高,可获得60%手续费返现。
Gate注册链接:https://www.gate.io/zh-tw/signup/USDTBACK?ref_type=103
这些返现是长期有效的,不是一次性优惠,每笔交易都会按比例返还。对于频繁操作的用户来说,长期累积下来能省不少钱。
常见问题
Q:稳定币理财有没有本金损失的风险?
活期赚币本身不会让你的本金「亏掉」,但如果存入的稳定币本身出现脱锚(比如USDT或USDC短暂偏离1美元),你的资产以法币计算就会有波动。USDT和USDC这两个头部稳定币历史上都经历过短暂脱锚,但都很快恢复了。那个市值不到USDT 1%的小众「U」就没这个保证了。
Q:币安阶梯加息活动是固定的吗?会不会随时消失?
阶梯加息活动是币安定期推出的促销活动,不是永久固定利率。活动期限、额度和利率都可能随时调整。建议在操作前进入币安「赚币」页面,查看当前最新的活动详情,不要默认利率和以前一样。
Q:USDT和USDC可以随时取出来吗?活期有锁仓限制吗?
币安活期赚币的USDT和USDC通常都是随时可赎回的,没有锁仓期限制。但部分特定的高息活动可能会有最短持有时间要求,进去之前看清楚活动条款就行。